
مختصر كتابي: كيف تقرأ واقعك المالي؟
Summary: How to read your financial reality
- قد تخدعنا الانطباعات المالية العامة؛ لأنها تختصر أشهرًا ومصروفات مختلفة في عبارات مثل: «دخلي جيد» أو «المال يختفي».
- خط الأساس المالي هو صورة منظمة لفترة تمثل الحياة المعتادة، وليس ميزانية نهائية أو خطة فورية للإصلاح.
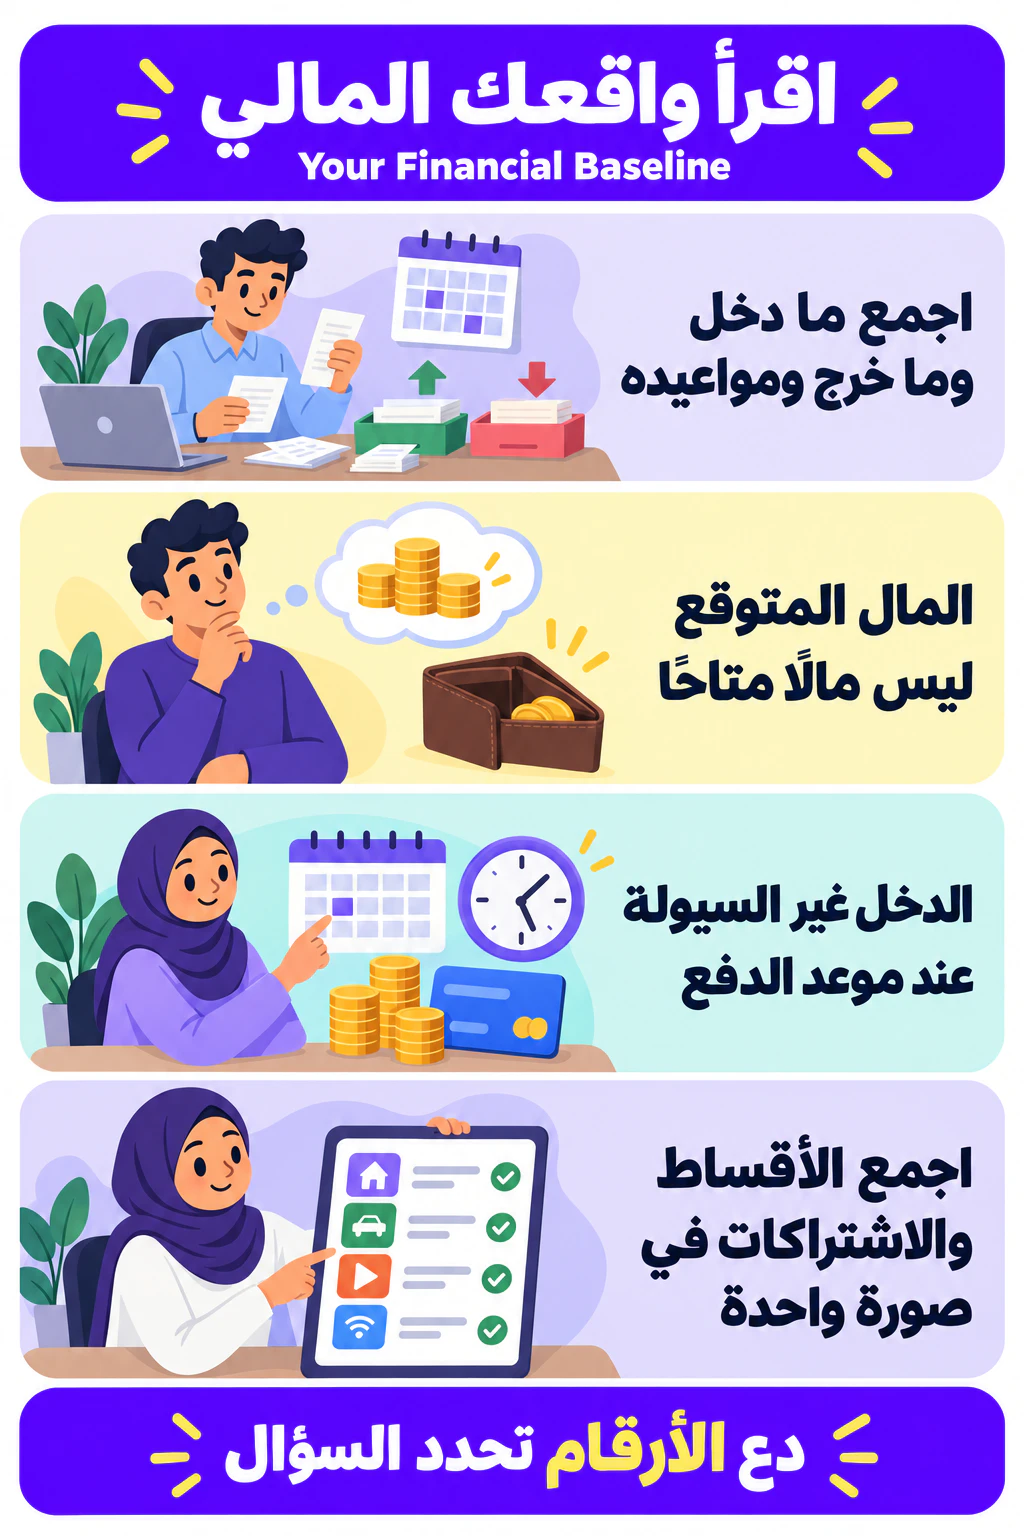
- تبدأ قراءة الواقع المالي بمعرفة المال الذي وصل فعلًا، والمال الذي خرج، وتوقيت الدخول والخروج، والسيولة المتاحة عند حلول الالتزامات.
- المال المتوقع ليس مالًا متاحًا؛ فوعد العميل بالدفع لاحقًا لا يساعد على سداد التزام مستحق اليوم.
- امتلاك أصل مرتفع القيمة لا يعني أن قيمته متاحة فورًا لدفع فاتورة أو قسط قريب.
- الدخل الثابت هو ما يمكن توقع مقداره وموعده بدرجة معقولة، بينما يتغير الدخل المتغير في مقداره أو موعد وصوله.
- متوسط الدخل مفيد، لكنه قد يخفي الفروق بين الأشهر المرتفعة والمنخفضة إذا عومل كأنه المبلغ الذي يصل كل شهر.
- تُقرأ الأموال الخارجة من زاويتين: مدى ضرورتها أو مرونتها، ومدى تكرارها أو ارتباطها بحدث استثنائي.
- وصف المصروف بأنه مرن لا يعني أنه تافه، بل يعني أن مقداره أو توقيته أو صورته قابلة للتعديل.
- يجب جمع الأقساط والاشتراكات والالتزامات المتكررة داخل صورة واحدة؛ لأن كل التزام قد يبدو صغيرًا منفردًا بينما يصبح مجموعها مؤثرًا.
- الدخل يوضح مقدار المال الذي وصل خلال فترة، أما السيولة فتوضح مقدار المال المتاح عند حلول موعد الدفع.
- يظهر العجز الحقيقي عندما يكون الدخل المعتاد أقل من الاحتياجات الأساسية والالتزامات الضرورية خلال فترة ممثلة.
- تظهر مشكلة التوقيت عندما يكون مجموع الدخل قريبًا من الكفاية، لكنه لا يكون متاحًا عند حلول الالتزامات.
- يظهر التسرب السلوكي المحتمل عندما تتكرر مصروفات مرنة لا يعرف الشخص مجموعها، فتستهلك جزءًا مؤثرًا من الهامش المتاح.
- لا تكفي ملاحظة المصروفات الصغيرة لإثبات التسرب السلوكي؛ بل يجب جمعها ومعرفة مقدارها وتأثيرها.
- تكشف الأرقام ما دخل وما خرج ومتى حدث ذلك، لكنها لا تفسر وحدها دوافع الشراء أو التجنب أو الضغوط النفسية والاجتماعية المحيطة بالقرار.
الخلاصة المركزية
لا تبدأ بالحكم على واقعك المالي، بل اجمع ما وصل وما خرج ومواعيدهما، ثم دع الأرقام تحدد السؤال الذي يحتاج إلى تفسير.